医疗数据行业集中度持续提升,头部企业优势扩大,正成为医疗信息化领域值得关注的信号。医院数据平台从零散建设走向整体交付,采购标准、合规要求和交付能力同时抬高,行业资源加速向少数企业聚拢,影响的不只是厂商排名,也关系医院数字化投入的效率与安全底线。
近期大型医院和区域医疗平台招标中,整体解决方案项目明显增多,单点软件采购占比下降。头部企业凭借成熟产品组合和跨院区实施经验,拿下医联体数据互联、临床数据中心和运营管理平台等标志性项目,订单规模与项目复杂度同步上升,市场格局随之变化。
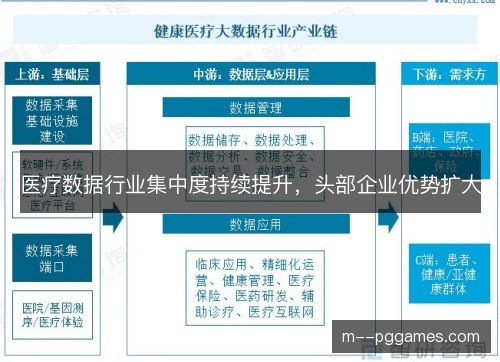
头部企业的做法并非简单卖软件,而是把数据治理、临床科研、医保风控和患者服务打包成一体化平台。项目前期先梳理主数据与指标口径,再完成多系统接口改造,随后把分析模型嵌入科室流程,交付周期拉长,客户对厂商综合能力的要求也更高。
区域医疗数据中心和医联体项目往往涉及多家医院、多个业务系统与长期运维,招标方更看重同等级项目案例和本地服务团队。没有足够交付记录的企业很难进入短名单,资质、安全审查和履约评价层层加码,项目机会因此进一步向少数头部企业集中。
这种选择有现实原因。医疗数据关系患者隐私、诊疗质量和机构责任,系统一旦出现中断或泄露,医院承受的代价远高于软件采购差价。头部企业有更完整的安全制度、审计经验和应急团队,医院在风险面前自然更愿意选择已经验证过的合作方。
头部企业还把研发投入变成规模优势。数据标准、隐私计算、人工智能模型和临床知识库都需要长期投入,服务医院越多,单位研发成本越低,产品迭代越快。中小厂商难以同时覆盖多条产品线,只能选择少数场景突破,综合竞争力差距因此被逐步拉大。
数据平台一旦进入医院核心流程,迁移成本就会迅速上升。接口、指标口径、权限体系和科室使用习惯都围绕现有平台形成,换供应商意味着重新梳理数据资产和培训人员。头部企业因此获得续约、扩容和跨院复制机会,客户粘性转化为份额优势。
并购整合正在加速这一过程。头部企业通过收购专科数据公司、分析工具团队和区域服务商,补齐产品短板,扩大客户覆盖。被并购标的的技术和团队被纳入统一平台后,销售网络与交付体系迅速复用,行业资源从分散竞争转向平台化整合,市场集中度继续上行。
中小厂商并未完全失去空间,但角色发生变化。在通用数据平台和大型集成项目上,它们很难与头部企业正面竞争,于是转向专科病种数据库、基层机构轻量工具和本地化运维服务。细分市场仍有需求,只是增长速度和议价能力受到较为明显的限制。
对医院而言,头部企业的一体化方案减少了多头对接和系统割裂,数据口径更统一,项目责任也更清晰。但选择空间收窄后,医院需要更认真地谈接口开放、数据归属和退出机制,避免在长期合作中被单一供应商锁定,采购策略也要从买产品转向管生态。
集中度提升也改变了医疗数据创新的组织方式。头部企业手握跨机构、多模态的数据治理经验,更容易与药企、保险机构和科研院所开展真实世界研究、专病模型训练和支付风控合作。数据规模与场景密度形成循环,创新资源随之向少数平台聚拢。
监管环境也在强化头部优势。PG模拟器医疗数据分类分级、隐私保护、网络安全审查和算法治理要求不断提高,合规体系建设需要法务、安全和工程团队长期协作。头部企业更有能力承担合规成本,并把合规能力做成产品模块,中小厂商则面临越来越高的进入门槛。
生态合作进一步巩固头部位置。医院需要持续运维,药企需要研究数据,保险机构需要控费工具,云服务商需要行业方案,头部企业往往同时连接多方。标准制定、接口规范和联合实验室中的话语权随之增强,后来者要复制这套合作网络并不容易。
往后看,行业集中度大概率还会继续提升,但提升方式会更依赖合规能力和互操作能力。监管对数据开放、公平接入和患者权益的要求不会放松,头部企业若只追求封闭生态,反而可能失去医院信任。开放接口、明确权责和可迁移方案会成为竞争新焦点。
医疗数据的价值在于长期积累和跨场景复用,规模能力确实重要,但行业不能只剩少数封闭平台。头部企业在获得更大份额后,需要承担标准共建、安全投入和中小机构可负担接入的责任。集中度提升若能换来更可靠的数据基础设施,才算真正利好医疗体系。